세무기장 칼럼
업종별 세무기장·절세, 전문 세무사가 직접 씁니다.
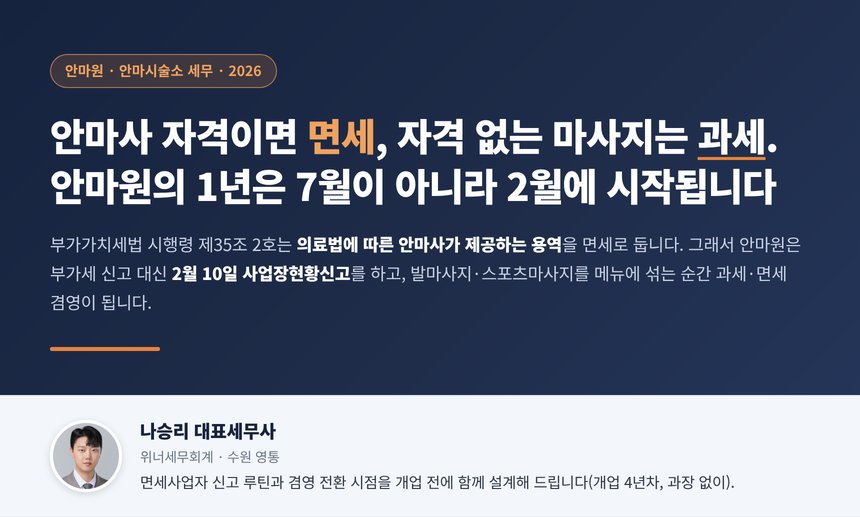
안마원 세무사, 안마사 자격으로 개설한 안마원은 부가세 면세라 7월 25일 대신 2월 10일 사업장현황신고를 하고 자격 없는 스포츠마사지는 과세에 10만 원 현금영수증 의무까지 붙는 경계선 정리
의료법상 안마사 자격으로 개설한 안마원과 안마시술소의 용역은 부가가치세법 시행령 제35조 2호에 따라 면세이지만, 자격 없는 마사지·스포츠마사지·발마사지는 과세입니다. 면세사업자의 1년 루틴(2월 10일 사업장현황신고, 계산서, 5월 종합소득세), 안마사 고용 시 근로자와 3.3% 사업소득의 판단, 제품 판매·과세 용역이 섞일 때의 과세·면세 겸영 처리, 창업감면 열거 업종 여부까지 안마원 사업자가 개업 전후에 확인할 세무 경계선을 정리했습니다.
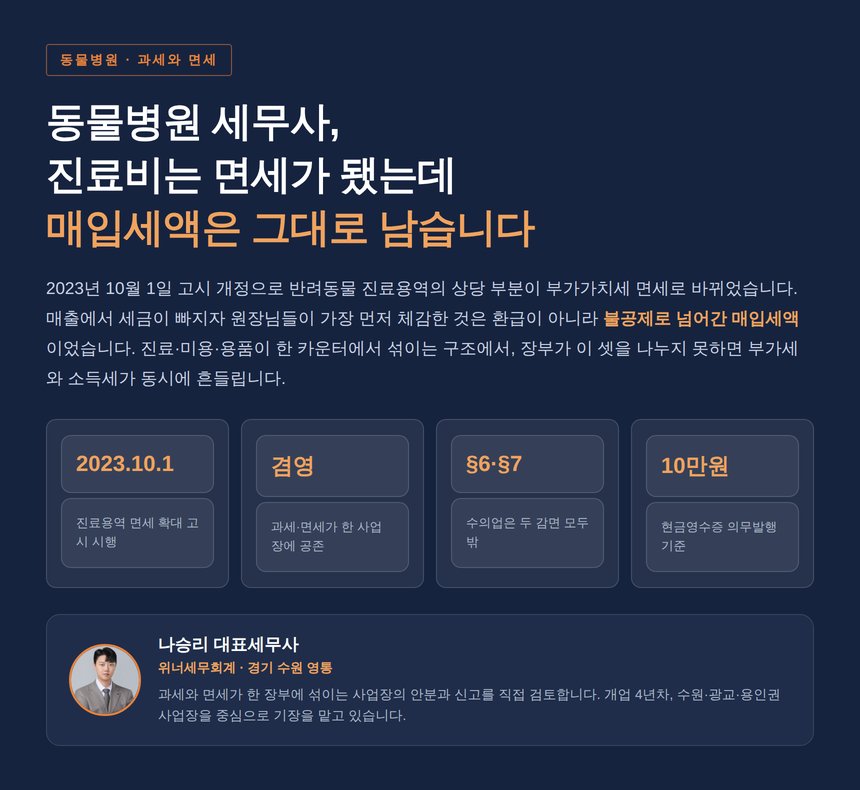
동물병원 세무사, 진료비는 면세가 됐는데 매입세액은 그대로 남습니다
2023년 10월 고시 개정으로 반려동물 진료용역 대부분이 면세로 바뀌었습니다. 진료·미용·용품이 섞이는 겸영 구조에서 매출 구분과 공통매입세액 안분, 수의업이 창업감면에서 제외되는 이유까지 조문으로 정리했습니다.
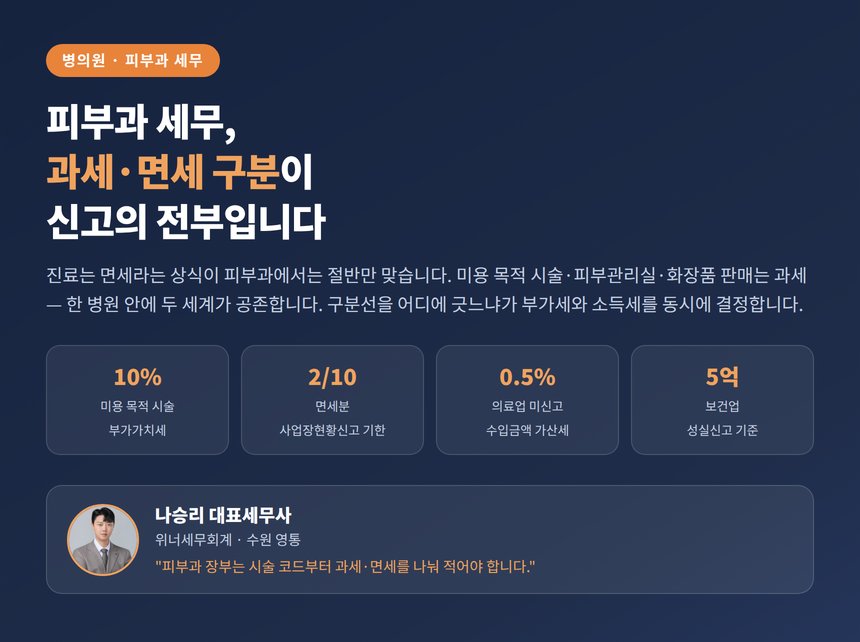
피부과 세무사, 기미·여드름·제모 시술은 면세가 아닙니다 — 과세·면세 구분이 신고의 전부입니다
피부과는 진료용역 면세라는 상식이 통하지 않는 진료과입니다. 미용 목적의 색소·여드름·제모·탈모·미백 시술은 부가가치세 과세 대상이고, 부설 피부관리실 용역과 화장품 판매까지 얹히면 한 병원 안에 과세·면세가 뒤섞입니다. 구분 기준, 공통매입세액 안분, 사업장현황신고, 성실신고 5억 기준까지 피부과 세무의 뼈대를 정리했습니다.
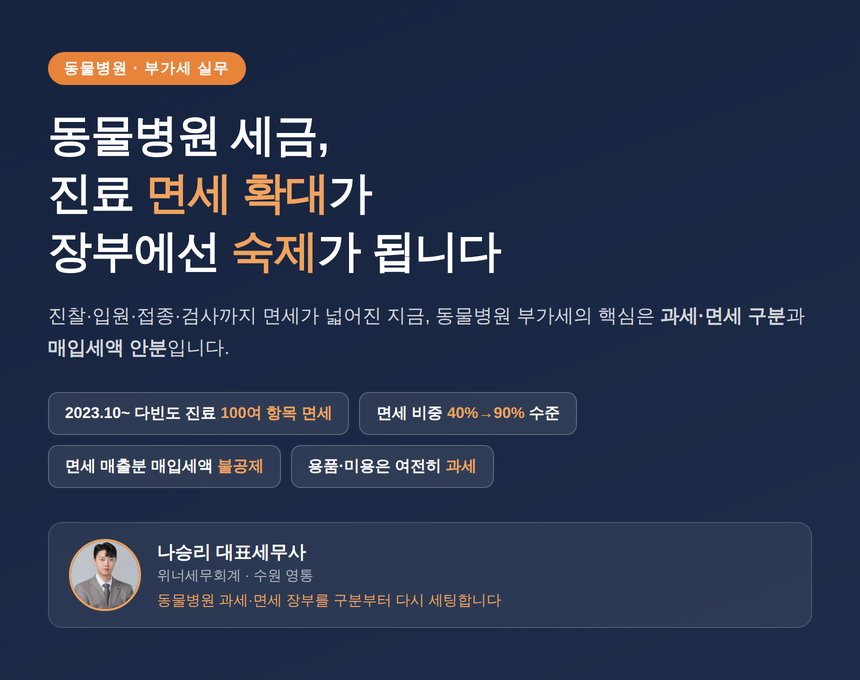
동물병원 세금, 진료비 면세 확대가 마냥 반갑지 않은 이유
2023년 10월부터 반려동물 다빈도 진료 100여 항목이 부가세 면세로 바뀌었습니다. 보호자에게는 좋은 소식이지만, 동물병원 장부에서는 매입세액 불공제와 안분계산이라는 숙제가 시작됩니다.
병의원 세무, 면세라고 끝이 아닙니다 — 사업장현황신고·과세 진료 구분·성실신고확인까지
의원·치과·한의원이 놓치기 쉬운 사업장현황신고, 과세·면세 진료 구분, 성실신고확인, 인건비 신고 변화까지 병의원 세무의 뼈대를 정리했습니다.